Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Hat Thomas Edison wirklich die Glühbirne erfunden?
Hat Thomas Edison wirklich die Glühbirne erfunden? Diese Frage ist Gegenstand von kontroversen Diskussionen. Obwohl Edison oft als Erfinder der Glühbirne bezeichnet wird, gab es bereits vor ihm andere Wissenschaftler und Erfinder, die ähnliche Technologien entwickelt hatten. Edison verbesserte jedoch die Glühbirne erheblich, indem er eine langlebigere Glühfaden aus Kohlefaser entwickelte. Letztendlich ist es also nicht ganz korrekt zu sagen, dass Edison die Glühbirne erfunden hat, aber er hat definitiv einen bedeutenden Beitrag zur Entwicklung dieser Technologie geleistet. **
In welchem Jahr wurde die Glühbirne von Thomas Edison erfunden? Wann wurde die erste Supermarkt-Kette in den USA gegründet?
Die Glühbirne wurde von Thomas Edison im Jahr 1879 erfunden. Die erste Supermarkt-Kette in den USA wurde im Jahr 1916 gegründet. **


Ähnliche Suchbegriffe für Thomas Edison
Top-Angebote
Produkte zum Begriff Thomas Edison:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
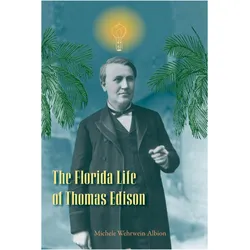
The Florida Life of Thomas Edison, Sachbücher von Michele Wehrwei Albion"The Florida Life of Thomas Edison" bietet einen tiefen Einblick in das Leben und die Errungenschaften von Thomas Edison, einem der bedeutendsten Erfinder der Geschichte. Geschrieben von Michele Wehrwein Albion, beleuchtet das Buch Edisons Zeit in Florida, wo er nicht nur seine innovativen Ideen entwickelte, sondern auch eine besondere Verbindung zur Natur und zur Gemeinschaft aufbaute. Die Autorin kombiniert historische Fakten mit persönlichen Anekdoten, um ein lebendiges Bild von Edisons Einfluss auf die Region und seine bedeutenden Erfindungen zu zeichnen. Dieses Sachbuch ist eine wertvolle Ressource für alle, die sich für Geschichte, Erfindungen und die Entwicklung der modernen Welt interessieren. Es ist sowohl informativ als auch ansprechend und eignet sich für Leser, die mehr über die weniger bekannten Aspekte von Edisons Leben erfahren möchten.37,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Edison-Glühbirnen dimmbar?
Ja, Edison-Glühbirnen sind dimmbar. Sie können mit einem Dimmer verwendet werden, um die Helligkeit der Glühbirne anzupassen. Es ist jedoch wichtig sicherzustellen, dass der Dimmer für die Verwendung mit Glühbirnen geeignet ist. **
-
Was ist ein Stimmenzähler Edison?
Ein Stimmenzähler Edison ist ein Gerät, das entwickelt wurde, um die Anzahl der abgegebenen Stimmen bei einer Wahl oder Abstimmung zu zählen. Es wurde nach Thomas Edison benannt, einem berühmten amerikanischen Erfinder. Der Stimmenzähler Edison wurde im späten 19. Jahrhundert entwickelt und war eine mechanische Vorrichtung, die die Stimmzettel zählte und die Ergebnisse aufzeichnete. **
-
Wann wurde die Glühbirne von Edison erfunden?
Die Glühbirne wurde von Thomas Edison nicht erfunden, sondern verbessert. Edison entwickelte eine Glühbirne mit einem langlebigen Glühfaden, der lange genug brannte, um wirtschaftlich rentabel zu sein. Diese Glühbirne wurde erstmals im Jahr 1879 präsentiert. Edison arbeitete intensiv an der Weiterentwicklung und Verbesserung der Glühbirne, um sie für den Massenmarkt zugänglich zu machen. Letztendlich war es jedoch nicht Edison, der die erste Glühbirne erfand, sondern er trug maßgeblich zur Popularisierung und Verbesserung dieser Technologie bei. **
-
Was war der Stromstreit zwischen Edison und Tesla?
Der Stromstreit zwischen Edison und Tesla war ein Konflikt zwischen den beiden Erfindern über die beste Methode zur Stromübertragung und -verteilung. Edison bevorzugte Gleichstrom (DC), während Tesla für Wechselstrom (AC) argumentierte. Der Streit endete damit, dass sich die AC-Technologie von Tesla als überlegen erwies und heute weltweit für die Stromversorgung verwendet wird. **

Warum zeigt der Edison Progressiv Hybrid Lite kein Menü?
Es ist möglich, dass der Edison Progressiv Hybrid Lite kein Menü anzeigt, weil es entweder kein Menü gibt oder das Gerät möglicherweise defekt ist. Es könnte auch sein, dass das Gerät nicht richtig eingeschaltet ist oder dass die Einstellungen so konfiguriert sind, dass das Menü nicht angezeigt wird. Es wäre ratsam, die Bedienungsanleitung des Geräts zu überprüfen oder den Kundendienst des Herstellers zu kontaktieren, um weitere Unterstützung zu erhalten. **
Was ist die maximale Leistung einer herkömmlichen Edison-Lampenfassung?
Die maximale Leistung einer herkömmlichen Edison-Lampenfassung beträgt in der Regel 60 Watt. Es gibt jedoch auch Fassungen, die bis zu 100 Watt unterstützen. Es ist wichtig, die maximale Leistungsempfehlung des Herstellers zu beachten, um Überhitzung und Brandgefahr zu vermeiden. **
Top-Angebote
Produkte zum Begriff Thomas Edison:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat Thomas Edison wirklich die Glühbirne erfunden?
Hat Thomas Edison wirklich die Glühbirne erfunden? Diese Frage ist Gegenstand von kontroversen Diskussionen. Obwohl Edison oft als Erfinder der Glühbirne bezeichnet wird, gab es bereits vor ihm andere Wissenschaftler und Erfinder, die ähnliche Technologien entwickelt hatten. Edison verbesserte jedoch die Glühbirne erheblich, indem er eine langlebigere Glühfaden aus Kohlefaser entwickelte. Letztendlich ist es also nicht ganz korrekt zu sagen, dass Edison die Glühbirne erfunden hat, aber er hat definitiv einen bedeutenden Beitrag zur Entwicklung dieser Technologie geleistet. **
-
In welchem Jahr wurde die Glühbirne von Thomas Edison erfunden? Wann wurde die erste Supermarkt-Kette in den USA gegründet?
Die Glühbirne wurde von Thomas Edison im Jahr 1879 erfunden. Die erste Supermarkt-Kette in den USA wurde im Jahr 1916 gegründet. **
-
Sind Edison-Glühbirnen dimmbar?
Ja, Edison-Glühbirnen sind dimmbar. Sie können mit einem Dimmer verwendet werden, um die Helligkeit der Glühbirne anzupassen. Es ist jedoch wichtig sicherzustellen, dass der Dimmer für die Verwendung mit Glühbirnen geeignet ist. **
-
Was ist ein Stimmenzähler Edison?
Ein Stimmenzähler Edison ist ein Gerät, das entwickelt wurde, um die Anzahl der abgegebenen Stimmen bei einer Wahl oder Abstimmung zu zählen. Es wurde nach Thomas Edison benannt, einem berühmten amerikanischen Erfinder. Der Stimmenzähler Edison wurde im späten 19. Jahrhundert entwickelt und war eine mechanische Vorrichtung, die die Stimmzettel zählte und die Ergebnisse aufzeichnete. **
Ähnliche Suchbegriffe für Thomas Edison
-
The Florida Life of Thomas Edison, Sachbücher von Michele Wehrwei Albion"The Florida Life of Thomas Edison" bietet einen tiefen Einblick in das Leben und die Errungenschaften von Thomas Edison, einem der bedeutendsten Erfinder der Geschichte. Geschrieben von Michele Wehrwein Albion, beleuchtet das Buch Edisons Zeit in Florida, wo er nicht nur seine innovativen Ideen entwickelte, sondern auch eine besondere Verbindung zur Natur und zur Gemeinschaft aufbaute. Die Autorin kombiniert historische Fakten mit persönlichen Anekdoten, um ein lebendiges Bild von Edisons Einfluss auf die Region und seine bedeutenden Erfindungen zu zeichnen. Dieses Sachbuch ist eine wertvolle Ressource für alle, die sich für Geschichte, Erfindungen und die Entwicklung der modernen Welt interessieren. Es ist sowohl informativ als auch ansprechend und eignet sich für Leser, die mehr über die weniger bekannten Aspekte von Edisons Leben erfahren möchten.37,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wurde die Glühbirne von Edison erfunden?
Die Glühbirne wurde von Thomas Edison nicht erfunden, sondern verbessert. Edison entwickelte eine Glühbirne mit einem langlebigen Glühfaden, der lange genug brannte, um wirtschaftlich rentabel zu sein. Diese Glühbirne wurde erstmals im Jahr 1879 präsentiert. Edison arbeitete intensiv an der Weiterentwicklung und Verbesserung der Glühbirne, um sie für den Massenmarkt zugänglich zu machen. Letztendlich war es jedoch nicht Edison, der die erste Glühbirne erfand, sondern er trug maßgeblich zur Popularisierung und Verbesserung dieser Technologie bei. **
-
Was war der Stromstreit zwischen Edison und Tesla?
Der Stromstreit zwischen Edison und Tesla war ein Konflikt zwischen den beiden Erfindern über die beste Methode zur Stromübertragung und -verteilung. Edison bevorzugte Gleichstrom (DC), während Tesla für Wechselstrom (AC) argumentierte. Der Streit endete damit, dass sich die AC-Technologie von Tesla als überlegen erwies und heute weltweit für die Stromversorgung verwendet wird. **
-
Warum zeigt der Edison Progressiv Hybrid Lite kein Menü?
Es ist möglich, dass der Edison Progressiv Hybrid Lite kein Menü anzeigt, weil es entweder kein Menü gibt oder das Gerät möglicherweise defekt ist. Es könnte auch sein, dass das Gerät nicht richtig eingeschaltet ist oder dass die Einstellungen so konfiguriert sind, dass das Menü nicht angezeigt wird. Es wäre ratsam, die Bedienungsanleitung des Geräts zu überprüfen oder den Kundendienst des Herstellers zu kontaktieren, um weitere Unterstützung zu erhalten. **
-
Was ist die maximale Leistung einer herkömmlichen Edison-Lampenfassung?
Die maximale Leistung einer herkömmlichen Edison-Lampenfassung beträgt in der Regel 60 Watt. Es gibt jedoch auch Fassungen, die bis zu 100 Watt unterstützen. Es ist wichtig, die maximale Leistungsempfehlung des Herstellers zu beachten, um Überhitzung und Brandgefahr zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.